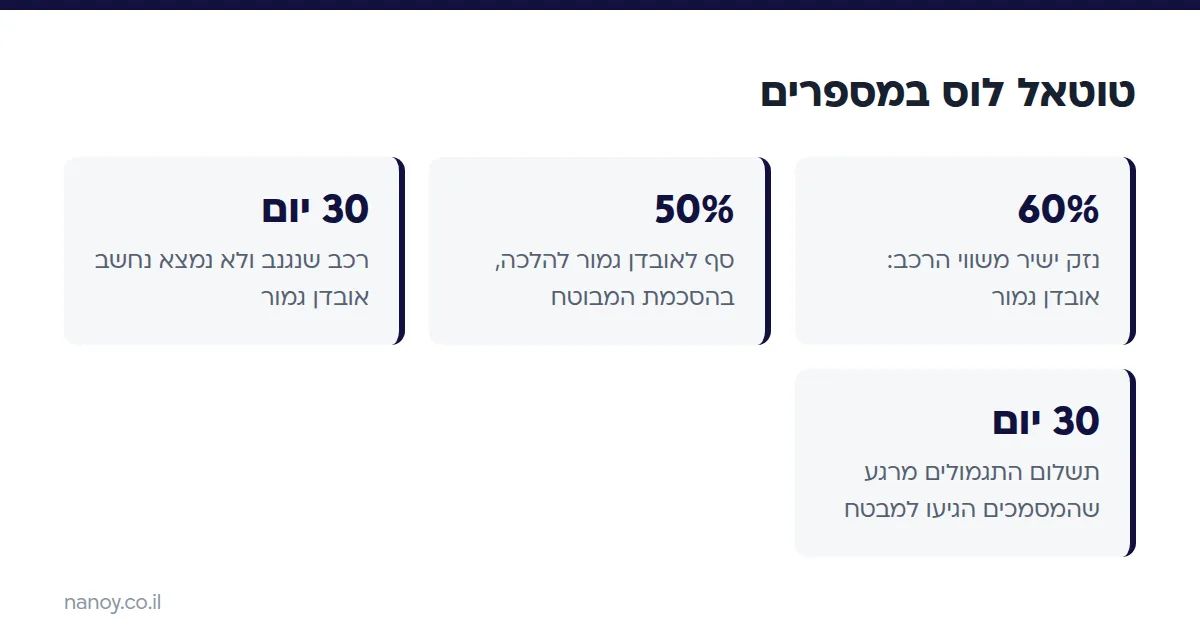
טוטאל לוס (בלשון הפוליסה: אובדן גמור) הוא מצב שבו הרכב יצא מכלל שימוש והנזק הישיר שנגרם לו מגיע ל-60% ומעלה משוויו, או שהרכב נגנב ולא נמצא בתוך 30 ימים. במצב כזה חברת הביטוח לא מתקנת את הרכב אלא משלמת את שוויו, הפוליסה מסתיימת והבעלות בשרידי הרכב עוברת למבטח. מי שקובע בפועל הוא שמאי רכב מוסמך.
מה ההגדרה של טוטאל לוס בפוליסה?
ההגדרה מופיעה בהוראות הפיקוח על עסקי ביטוח (תנאי חוזה לביטוח רכב פרטי) ובפוליסות הביטוח המקיף שנגזרות מהן. לפיהן יש שני מקרים של אובדן גמור: נזק ישיר של 60% ומעלה משווי הרכב, ורכב שנגנב ולא אותר תוך 30 יום מיום הגניבה.
הנזק שנספר הוא נזק ישיר, ללא ירידת ערך. ירידת ערך היא ההפחתה בשווי השוק של רכב שתוקן, והיא לא נכללת בחישוב אחוז הנזק.
יש גם מקרה ביניים שנקרא אובדן גמור להלכה: כששמאי קובע שהנזק הוא לפחות 50% משווי הרכב ביום האירוע, המבטח רשאי לפצות כאילו היה אובדן גמור, אבל רק בהסכמת המבוטח. ההסכמה שלכם היא תנאי, והיא לא נקבעת אוטומטית.
מי קובע שהרכב טוטאל לוס?
את שיעור הנזק קובע שמאי רכב מוסמך, לא הפקיד בחברת הביטוח ולא המוסך. השמאי בודק את הרכב, מתמחר את הנזק ומשווה אותו לשווי הרכב ביום התאונה, לפי מחירון.
לקוחות חברות הביטוח יכולים להזמין גם שמאי לבחירתם. אם אתם חולקים על השומה, שמאי שני יכול לבדוק גם את שווי הרכב וגם את עלות התיקון, ושניהם משפיעים על התוצאה.
מה השמאי בודק
- עלות התיקון המלאה: חלקים, עבודה וצבע.
- שווי הרכב לפני התאונה לפי מחירון, בהתאם לשנתון, לקילומטראז׳ ולמצב.
- האם יש נזק מבני או שלדה עקומה, שמייקרים תיקון.
- שווי השרידים, כלומר מה אפשר לקבל על הרכב הפגוע בפירוק.
כמה נזק צריך כדי שהרכב יוכרז טוטאל לוס?
הסף הרשמי הוא 60% משווי הרכב, אך בין 50% ל-60% יש אזור שבו ההכרעה תלויה בהסכמה. הטבלה מסכמת מה קורה בכל טווח.
| מצב הרכב | מה קורה | מי מחליט |
|---|---|---|
| נזק מתחת ל-50% | תיקון במוסך, ללא פיצוי אובדן גמור | המבטח, לפי שומת השמאי |
| נזק בין 50% ל-60% | אובדן גמור להלכה: פיצוי כמו טוטאל לוס, אם המבטח מציע | המבטח, בהסכמת המבוטח |
| נזק 60% ומעלה | אובדן גמור: תשלום שווי הרכב | שמאי מוסמך |
| רכב שנגנב ולא נמצא | אובדן גמור אחרי 30 יום | תנאי הפוליסה |
איך מחושב הפיצוי בטוטאל לוס?
הפיצוי מבוסס על שווי הרכב ביום קרות האירוע, כפי שנקבע לפי מחירון, ולא על מחיר הקנייה שלכם. לפי תנאי הפוליסה המבטח בוחר את דרך הפיצוי: תשלום במזומן, תיקון, או רכב חלופי מסוג ואיכות דומים.
הנה דוגמה להמחשה, עם מספרים שנבחרו להסבר בלבד. רכב ששוויו לפי מחירון 80,000 ש״ח נפגע בתאונה, והשמאי מעריך את עלות התיקון ב-52,000 ש״ח. זה 65% משווי הרכב, ולכן הוא אובדן גמור. אם עלות התיקון הייתה 42,000 ש״ח (52.5%), הרכב היה בטווח של אובדן גמור להלכה, ולמבטח הייתה אפשרות להציע פיצוי מלא בהסכמתכם.
שימו לב לשלושה פרטים שמשפיעים על הסכום בפועל:
- שווי הרכב: הפיצוי נגזר משווי הרכב, ולכן הפרש של כמה אלפי שקלים בהערכת השווי משנה ישירות את הסכום. אם אתם חולקים על הערכה כזו, שמאי נוסף יכול לבדוק אותה.
- הלוואה או שעבוד: אם הרכב משועבד לבנק או לחברת מימון, הכסף מופנה קודם לסילוק החוב, ואתם מקבלים את היתרה.
- השתתפות עצמית: לפי תנאי הפוליסה התקנית אין מנכים השתתפות עצמית באובדן גמור או באובדן גמור להלכה. אם בכתב השומה או בהצעת הפיצוי מופיע ניכוי כזה, שווה לברר עליו מול המבטח.
כדי להבין איך נקבע שווי של רכב ישן כשמוכרים אותו לפירוק, אפשר לקרוא את המדריך על מה שקובע את מחיר הרכב לפירוק. הנתונים שם שונים מפיצוי הביטוח, אבל העקרונות של גיל, דגם ומצב דומים.
מה עושים אחרי שהרכב הוכרז טוטאל לוס?
אחרי ההכרזה צריך להשלים את המסמכים, להעביר את הרכב והשרידים למבטח ולקבל את התשלום. לפי הפוליסה, תגמולי הביטוח משולמים תוך 30 ימים מהיום שבו היו בידי המבטח המידע והמסמכים הדרושים לבירור חבותו, ולכן מסמכים חסרים הם הסיבה הנפוצה לעיכוב.
- קבלו את שומת השמאי בכתב וקראו את הערכת שווי הרכב ושווי השרידים.
- אספו מסמכים: תעודת זהות ורישיון נהיגה, רישיון הרכב המקורי, דוח השמאי, דוח משטרה אם הוגש, ופרטי חשבון בנק להעברת התגמולים. המבטח עשוי לבקש גם מסמכים נוספים, ולכן כדאי לקבל ממנו רשימה מלאה.
- סגרו מול הבנק או חברת המימון אם יש שעבוד על הרכב.
- העבירו את הרכב והמפתחות למבטח. הבעלות בשרידים עוברת אליו ברגע שהוא משלם את מלוא שווי הרכב.
- הורידו את הרכב מהכביש אם נדרש, ובדקו מול המבטח מי מבצע זאת.
לפרטים על התהליך והטפסים כדאי לקרוא את איך מורידים רכב מהכביש, ולרשימת מסמכים מסודרת במסמכים למכירת רכב לפירוק.
מה קורה לשרידי הרכב אחרי טוטאל לוס?
שרידי הרכב הם הרכב הפגוע עצמו, והם שייכים למבטח אחרי שהוא משלם את מלוא שוויו. המבטח בדרך כלל מוכר אותם למפרקים או למרכזי גריטה, ושווי השרידים נלקח בחשבון בשומה.
באובדן גמור להלכה ההסכמה היא של שני הצדדים, ולכן מה שיקרה לשרידים הוא חלק ממה שמסכמים עם המבטח. שאלו מה יעלה בגורל הרכב לפני שאתם מסכימים, ובקשו את ההסכם בכתב.
אם הרכב נשאר אצלכם והוא כבר לא כדאי לתיקון, יש שתי דרכים: גריטה או מכירה לפירוק. ההבדל ביניהן מוסבר בגריטה או פירוק רכב, ובמדריך איזה רכב אפשר למכור לפירוק ואיזה לא.
אילו שאלות כדאי לשאול לפני שמסכימים לשומה?
השומה היא המסמך שמכריע את הסכום, ולכן שווה לקרוא אותה בעיון לפני שחותמים על משהו. הרשימה הבאה עוזרת לוודא שכל הנתונים הרלוונטיים נבדקו.
- מהו שווי הרכב שנקבע, מאיזה מחירון הוא נלקח ועל איזה שנתון וקילומטראז׳ השמאי הסתמך?
- מהו אחוז הנזק שנקבע, ועל איזו עלות תיקון הוא מבוסס?
- מהו שווי השרידים שנלקח בחשבון?
- האם מופיע ניכוי של השתתפות עצמית, ואם כן, על סמך מה?
- האם ההצעה היא אובדן גמור או אובדן גמור להלכה, ומה המשמעות של כל אחת מהן לגבי ההסכמה שלכם?
אם משהו בשומה לא ברור או נראה לכם נמוך מהצפוי, בקשו הסבר בכתב לפני שאתם מוסרים את הרכב. אפשר גם להזמין שמאי נוסף שיבדוק את שווי הרכב ואת עלות התיקון.
שמרו עותק של כל מסמך שקיבלתם ושל כל ההתכתבות עם המבטח, כולל הודעות במייל או בוואטסאפ. כך קל יותר לחזור לנתונים אם מתעורר ויכוח על הסכום או על מועד התשלום. רשמו גם את התאריך שבו שלחתם למבטח את המסמכים האחרונים, כי ספירת 30 הימים לתשלום מתחילה כשהמידע והמסמכים הדרושים לבירור חבותו נמצאים בידיו.
האם כדאי להסכים לטוטאל לוס?
ההחלטה תלויה בנתונים של הרכב שלכם: בשווי המחירון, בעלות התיקון, בגיל הרכב ובשווי השרידים. אין תשובה אחת, ולכן כדאי להשוות בין האפשרויות לפני שחותמים.
| אם בוחרים | יתרון | מה לבדוק |
|---|---|---|
| פיצוי אובדן גמור | כסף במזומן, בלי עלות תיקון וללא חשש לתקלות עתידיות | שווי הרכב בשומה מול המחירון, ושעבוד אם קיים |
| תיקון (כשהנזק מתחת ל-60%) | הרכב נשאר אצלכם והפוליסה ממשיכה | ירידת ערך, איכות התיקון וחלקי חילוף |
אם תרצו למכור את השרידים בעצמכם, השוו כמה הצעות. ההמלצות באיך בוחרים קונה רכבים לפירוק אמין יעזרו לכם לבדוק מי מולכם.
טעויות נפוצות כשמקבלים הכרזת טוטאל לוס
- חותמים על הסכמה לאובדן גמור להלכה בלי לחשב אם התיקון משתלם.
- לא מבקשים את שומת השמאי בכתב ולא בודקים את שווי הרכב בה.
- שוכחים את השעבוד, ומופתעים כשהתשלום מופנה לבנק.
- מוסרים את הרכב לפני שהמבטח אישר את התביעה בכתב.
- לא שומרים עותק של השומה, של ההצעה ושל ההתכתבות עם המבטח.
- מתעלמים מכך שהפוליסה מסתיימת עם התשלום וכי אין החזר דמי ביטוח, ולכן צריך לארגן ביטוח חדש לרכב הבא.
שאלות נפוצות
מה זה טוטאל לוס לרכב?
טוטאל לוס, או אובדן גמור, הוא מצב שבו הנזק הישיר לרכב מגיע ל-60% ומעלה משוויו או שהרכב נגנב ולא נמצא תוך 30 יום. המבטח משלם את שווי הרכב והפוליסה מסתיימת.
מי קובע שהרכב טוטאל לוס?
שמאי רכב מוסמך קובע את שיעור הנזק לפי בדיקת הרכב והשוואה לשוויו ביום האירוע. אם אתם חולקים על השומה, אפשר לפנות לשמאי נוסף.
מה ההבדל בין אובדן גמור לאובדן גמור להלכה?
באובדן גמור הנזק הוא 60% ומעלה. באובדן גמור להלכה הנזק הוא לפחות 50% והמבטח רשאי לפצות כמו באובדן גמור, אבל רק בהסכמת המבוטח.
תוך כמה זמן משלמת חברת הביטוח?
לפי תנאי הפוליסה, התגמולים משולמים תוך 30 ימים מהיום שבו הגיעו למבטח המידע והמסמכים הדרושים לבירור חבותו.
למי שייכים שרידי הרכב אחרי טוטאל לוס?
אחרי שהמבטח משלם את מלוא שווי הרכב הבעלות בשרידים עוברת אליו. הוא בדרך כלל מוכר אותם למפרק או למרכז גריטה.