מכירת רכב טוטאל לוס אפשרית בשני מסלולים: למסור את השרידים לחברת הביטוח ולקבל פיצוי מלא לפי שווי הרכב, או להשאיר את השרידים אצלכם, לקבל פיצוי מופחת ולמכור אותם בעצמכם לקונה לפירוק. ההחלטה תלויה בעיקר בשני מספרים: כמה חברת הביטוח מנכה על השרידים, וכמה קונה לפירוק מוכן לשלם עליהם בפועל.
מה ההבדל בין פיצוי מלא להשארת השרידים אצלכם?
במסלול הרגיל חברת הביטוח משלמת את שווי הרכב ומקבלת את הבעלות בשרידים. במסלול השני אתם שומרים על השרידים, והביטוח מפחית מהפיצוי סכום שמייצג את שוויים.
הסכום שמופחת נקבע בדרך כלל על ידי שמאי הרכב, והוא לא בהכרח זהה למה שקונה לפירוק ישלם לכם. לכן ההבדל בין המסלולים הוא לא רק עניין של נוחות אלא גם של פער מספרי שאפשר לבדוק לפני שחותמים.
מה קורה כשחברת הביטוח לוקחת את השרידים?
לפי הנוסח הסטנדרטי של פוליסת ביטוח רכב פרטי, כשהמבטח משלם את מלוא שווי הרכב בטוטאל לוס, הבעלות בשרידים עוברת אליו. מכאן הוא מטפל בהם בעצמו, בדרך כלל באמצעות מכירה לגרוטאות או לפירוק.
הפיצוי עצמו מחושב לפי מחירון מוסכם, למשל מחירון לוי יצחק, בתוספת התאמות כמו קילומטראז׳, מספר בעלים וציוד נלווה. מהסכום מנוכה ההשתתפות העצמית שנקבעה בפוליסה.
היתרון של המסלול הזה הוא פשטות: אין צורך לחפש קונה, לתאם גרירה או לבדוק הצעות. החיסרון הוא שאתם לא נהנים מהפער, אם קיים, בין מה שהביטוח מייחס לשרידים לבין מה ששוק הפירוק מוכן לשלם. הסבר רחב על ההגדרה ועל מי קובע אותה יש במאמר טוטאל לוס: מה זה ומי קובע.
איך עובד מסלול השארת השרידים אצלכם?
כשמשאירים את השרידים, שמאי הרכב מעריך את שוויים, וחברת הביטוח מקזזת את הסכום הזה מהפיצוי. אתם מקבלים פיצוי נמוך יותר וגם הופכים לבעלים של רכב פגוע שצריך להעביר הלאה.
הרכב עצמו, אחרי הכרזה על אובדן גמור, אינו מיועד לחזור לכביש, ולכן היעד הטבעי שלו הוא פירוק או גריטה. בפועל המסלול הזה מתאים למי שמוכן להשקיע זמן במכירה ולהשוות הצעות.
שווה לדעת שהאפשרות להשאיר את השרידים אינה אוטומטית. היא תלויה בהסכמה של חברת הביטוח ובתנאים שהיא קובעת, ולכן כדאי לבקש אותה בכתב ולוודא שהסכום המנוכה מופיע במסמך.
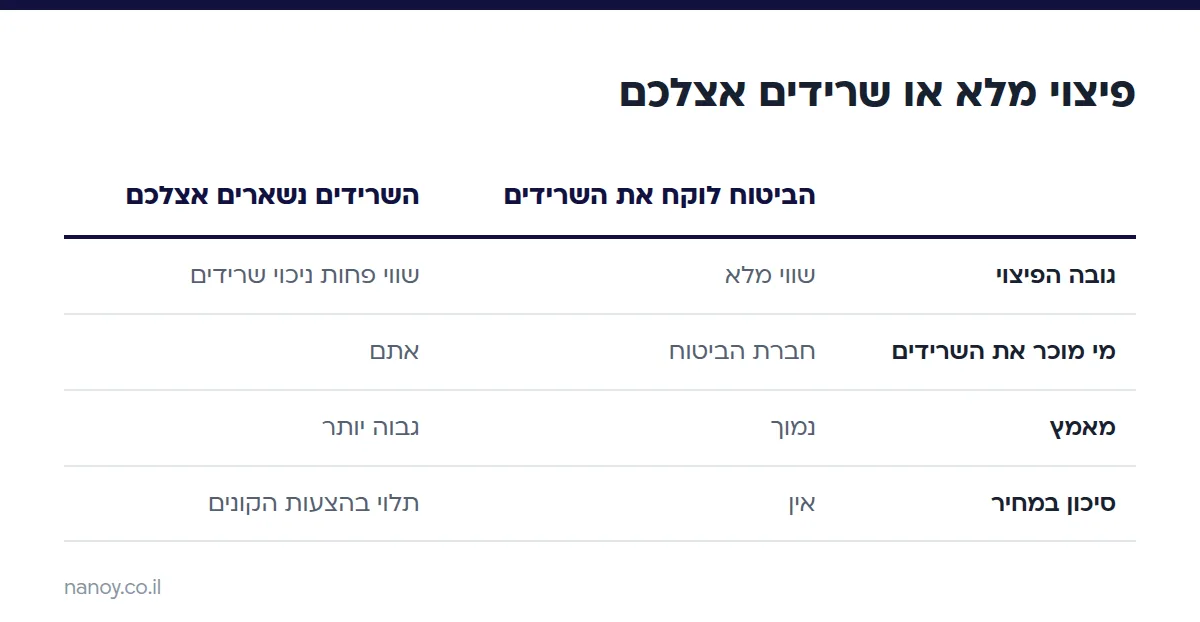
השוואה: פיצוי מלא או מכירה עצמאית של השרידים
הטבלה מסכמת את ההבדלים המעשיים בין שני המסלולים, כפי שהם נראים בפוליסה סטנדרטית. תנאי הפוליסה שלכם הם שקובעים, ולכן בדקו אותם מול חברת הביטוח.
| נושא | הביטוח לוקח את השרידים | השרידים נשארים אצלכם |
|---|---|---|
| גובה הפיצוי | שווי הרכב לפי המחירון, בניכוי השתתפות עצמית | אותו שווי, בניכוי שווי השרידים שהעריך השמאי |
| מי מוכר את השרידים | חברת הביטוח | אתם |
| מאמץ נדרש | נמוך | גבוה יותר: הצעות, גרירה, מסמכים |
| סיכון במחיר | אין, הסכום קבוע | המחיר בשוק יכול להיות גבוה או נמוך מהניכוי |
| זמן עד סגירה | קצר, ללא מו״מ עם קונים | תלוי בקונה ובתיאום הגרירה |
| למי זה מתאים | מי שרוצה לסגור מהר וללא התעסקות | מי שמוכן להשוות הצעות ולנהל מכירה |
איך נראה חישוב לדוגמה?
החישוב הבא הוא תרחיש מספרי להמחשה בלבד, ולא נתון מהשוק. הוא מראה איך ההחלטה מתבטאת בשקלים.
- שווי הרכב לפי המחירון: 40,000 ש״ח.
- הערכת השרידים בידי השמאי: 6,000 ש״ח.
- הצעה של קונה לפירוק על השרידים: 8,000 ש״ח.
אם הביטוח לוקח את השרידים, אתם מקבלים 40,000 ש״ח לפני ניכוי ההשתתפות העצמית. אם משאירים את השרידים, הפיצוי יורד ל-34,000 ש״ח ואתם מוסיפים את 8,000 ש״ח ממכירה לפירוק, כלומר 42,000 ש״ח. ההפרש לטובת המסלול השני הוא 2,000 ש״ח, אבל הוא מצטמצם בגלל עלות גרירה אפשרית ובגלל הזמן שהשקעתם. ואם הקונה הציע רק 5,000 ש״ח, ההפרש הופך לשלילי. ההשתתפות העצמית חלה בשני המסלולים ולכן אינה משנה את ההשוואה.
איך מוכרים את השרידים לפירוק, שלב אחר שלב?
מכירת שרידים לפירוק מתבצעת בכמה צעדים קבועים: אישור הביטוח, השוואת הצעות, תיאום גרירה והעברת בעלות. הסדר חשוב, כי מכירה לפני אישור כתוב מהביטוח עלולה לסבך את התביעה.
- קבלו מהשמאי את דוח האובדן הגמור ואת הסכום שמנוכה בגין השרידים.
- קבלו מחברת הביטוח אישור כתוב שהשרידים נשארים בבעלותכם.
- בקשו הצעות מכמה קונים לפירוק, וציינו יצרן, דגם, שנתון ומה הנזק בפועל. כך המחיר לפירוק נקבע לפי מצב הרכב ולא לפי הערכה כללית.
- ודאו איך הקונה פועל: האם הגרירה כלולה, ומה הוא מצפה לקבל ממכם. רשימת המסמכים למכירת רכב לפירוק עוזרת להתכונן מראש.
- בצעו את העברת הבעלות רק מול קונה שבדקתם, וקבלו אישור על הרכב שנמסר.
אם אתם עדיין בוחנים מי הקונה, 7 הבדיקות לבחירת קונה אמין מפרטות מה לוודא לפני שמוסרים את הרכב.
מה קורה אם הביטוח טוען שמכרתם את השרידים בפחות משווים?
גם כשהשרידים נשארים אצלכם, חברת הביטוח עלולה לטעון שמכרתם אותם במחיר נמוך מדי ולנכות את ההפרש מהפיצוי. מקרה כזה מתואר במאמר של משרד עורכי הדין חיים קליר: מבוטח מכר את השרידים, והמבטחת ניכתה את ההפרש בין שווי השרידים לבין מחיר המכירה. הטענה שלה הייתה שהמבוטח לא פעל להקטנת הנזק, לפי סעיף 61(א) לחוק חוזה הביטוח.
בבירור שנערך מול משרד האוצר התברר שההוראה על אופן מכירת השרידים נמסרה לשמאי של המבוטח בלבד, ולא למבוטח עצמו. המסקנה הייתה שהמבטחת לא עמדה בחובה להסביר למבוטח איך לטפל במכירת השרידים, והיא הסכימה להחזיר את הסכום שנוכה.
המקרה מלמד שהסדר בכתב חשוב לא פחות מהמחיר. כדי לא להגיע למחלוקת כזאת, אפשר לנקוט כמה צעדים פשוטים:
- לשאול את חברת הביטוח במפורש, ובכתב, אם יש לה דרישה או קונה מועדף למכירת השרידים, ולוודא שההודעה מגיעה אליכם ולא רק לשמאי.
- לשמור את כל ההצעות שקיבלתם מקונים לפירוק, כולל שם המציע, התאריך והסכום.
- לשלוח לחברת הביטוח העתק של הסכם המכירה ושל אישור קבלת הרכב, מיד אחרי המכירה.
- אם מנכים מהפיצוי סכום גבוה ממחיר המכירה בפועל, לדרוש הסבר מנומק בכתב ולהשוות אותו להצעות ששמרתם.
בלי המסמכים האלה קשה להוכיח שמכרתם במחיר סביר, ובדיוק במקום הזה מבוטחים מוצאים את עצמם מול ניכוי שלא ציפו לו. תיעוד מסודר גם מקצר את הטיפול בתביעה, כי חברת הביטוח לא צריכה לבקש הבהרות נוספות.
מה אפשר לבדוק לפני שמחליטים?
לפני שבוחרים מסלול, בדקו שלושה דברים: איך נקבע שווי הרכב, איך נקבע שווי השרידים, ומה כתוב בפוליסה על השארת שרידים. כל אחד מהם משפיע ישירות על הסכום שיגיע לכם.
- שווי הרכב: בקשו לראות לפי איזה מחירון ואילו התאמות חושב הפיצוי. התאמות על ציוד נלווה, קילומטראז׳ ומספר בעלים משנות את הסכום, וחברת הביטוח צריכה להסביר אותן.
- שווי השרידים: בקשו את הערכת השמאי בכתב והשוו אותה להצעות אמיתיות מקונים לפירוק.
- שעבוד או הלוואה על הרכב: אם יש, בררו מול חברת הביטוח ומול הגורם המממן איך יטופל הפיצוי, ובצעו זאת לפני שמתכננים מכירה.
לגבי שווי הרכב עצמו, לפי עמוד לוי יצחק על טוטאל לוס הפיצוי מחושב לפי המחירון, בתוספת תוספות רגילות וציוד נלווה שנרכש יחד עם הרכב או הותקן בו. לכן אם התקנתם ציוד בנפרד, אספו חשבוניות ותמונות והעבירו אותם לשמאי עוד לפני שהוא מגיש את הדוח. מה שלא מתועד קשה לדרוש בדיעבד, וכל תוספת שנכנסת לשווי הרכב משפיעה גם על ההשוואה בין שני המסלולים.
כלל אצבע פשוט להחלטה: אם הפער בין הצעת הקונה לבין הסכום שמנוכה קטן, המסלול הראשון חוסך זמן ועצבים. אם הפער משמעותי והצעות הקונים מגובות בכתב, המכירה העצמית שווה בדיקה רצינית.
אילו טעויות נפוצות כדאי להימנע מהן?
הטעויות החוזרות בטוטאל לוס קשורות לסדר הפעולות ולמסמכים, פחות לגובה המחיר עצמו.
- מכירת הרכב לקונה לפני שהתקבל אישור כתוב מחברת הביטוח.
- הסכמה להשארת שרידים בלי לדעת מהו הסכום שמנוכה.
- קבלת הצעה אחת בלבד והשוואה אליה, במקום כמה הצעות.
- מסירת הרכב למי שמבקש מקדמה או שלא מוסר אישור על קבלת הרכב.
- הנחה שהמחיר שמתפרסם בטלפון זהה למחיר אחרי בדיקת הרכב.
מי שמעדיף לסגור במהירות ולהימנע מניהול מכירה יכול פשוט להשאיר את הטיפול בשרידים לביטוח. מי שבחר למכור בעצמו מוצא מידע נוסף בעמוד מכירת רכב לפירוק.
שאלות נפוצות
האם אפשר למכור רכב טוטאל לוס לפירוק?
כן, אם חברת הביטוח מסכימה להשאיר את השרידים בבעלותכם. במקרה כזה הפיצוי מופחת בשווי השרידים, ואתם מוכרים את הרכב לקונה לפירוק.
מה קורה לרכב אם חברת הביטוח משלמת פיצוי מלא?
לפי הנוסח הסטנדרטי של פוליסת ביטוח רכב פרטי, הבעלות בשרידים עוברת אל המבטח, והוא מטפל בהם בעצמו.
איך נקבע הפיצוי בטוטאל לוס?
לרוב לפי מחירון מוסכם כמו מחירון לוי יצחק, עם התאמות לקילומטראז׳, מספר בעלים וציוד נלווה, בניכוי ההשתתפות העצמית.
מי קובע שרכב הוא טוטאל לוס?
שמאי רכב מוסמך קובע זאת, לפי היחס בין הנזק לשווי הרכב או אם אי אפשר לתקן את הרכב.
האם כדאי לקבל הצעות לפירוק לפני שמחליטים?
כן, כי הצעה אמיתית מקונה לפירוק היא הדרך היחידה לדעת אם היא גבוהה או נמוכה מהסכום שהשמאי מנכה על השרידים.